Csok, Te csodás!
A csok, azaz a Családi Otthonteremtési Kedvezmény valóban sokak számára jó lehetőség a saját otthon megteremtéséhez. Nemcsak a 10 milliós vagy három gyermek esetén akár a 15 milliós egyszeri állami támogatás vonzó benne, hanem az is, hogy tavaly december 1-től a kétgyermekesek a 2,6 milliós maximális támogatás mellé akár 10 millió forintos, államilag támogatott kamatozású jelzáloghitelt is igénybe vehetnek. (Háromgyermekeseknél ez az összeg 15 millió forintra is rúghat decembertől.)
Az államilag támogatott kamatozású hitel azért tud ennyire attraktív lenni, mert
1. jár hozzá az „ingyenpénz” (ami ugyan nincs ingyen, de a köztudatba így égett be a csok)
2. az állam támogatja a piaci kamatot – ez azt jelenti, hogy a hitel teljes futamidejére fixen 3% a kamat, mert a piaci kamatokhoz képest mért különbözetet az állam kipótolja. Ez a kamat pedig messze a legjobb a bankok piaci jelzáloghiteleinek kamatainál.
A csok szép, a csok jó – de akkor hol a bibi?
A bibi ott van, hogy 2018. október 1-től egy másik jogszabály is változott, ami viszont kihatással van a csokkal összefüggésben felvett állami kamattámogatású hitelek felvételére is. Ez a jogszabály pedig nem más, mint a 32/2014. (IX. 10.) MNB rendelet. Ez szabályozza a jövedelemarányos törlesztőrészlet mutatót, azaz a JTM-et.
Mi a kakukkfütty az a JTM?
A JTM, azaz a jövedelemarányos törlesztőrészlet mutató az egyik olyan intézkedés, amit az MNB mint pénzügyi felügyeleti hatóság a devizahitelek bedőlésének tanulságaként hozott a hasonló nagy bankrengések megelőzésére – és elsősorban a fogyasztók védelmére. (A másik ilyen mutató, amit szintén hasonló okokból vezetett be az MNB, hitelfedezeti mutató. Most azonban a JTM a lényeg.)
A JTM számítása:
havi adósságszolgálat (tulajdonképpen a havi törlesztés)
igazolt havi nettó jövedelem
A képlet azt mutatja meg, hogy a havi nettó jövedelem mekkora részét kellene havi törlesztésre fordítani.
Ez pedig azért fontos, mert az MNB sávosan állapítja meg a havi nettó jövedelem adóssággal terhelhető részét. Érthetően: a Nemzeti Bank okulva a devizahiteles katasztrófából meghatározta annak maximumát, hogy mennyit szabad egy havi nettó jövedelemből törlesztésre fordítani. Azért, hogy a törlesztés ne veszélyeztesse a megélhetést. Ennek határait az MNB pedig a nettó jövedelem mértékéhez igazította. Azaz attól függően, hogy többet vagy kevesebbet kapsz-e kézhez minden hónap 10-én, lehet a JTM %-ban megállapított mértéke is több vagy kevesebb. (Akik jobban keresnek, azoknál magasabb a JTM százaléka, hiszen a maradék is magasabb, mint a kisebb keresetűek esetében.)
Az MNB ezt a sávhatárt havi 400.000 forint nettó jövedelemnél húzta meg. Vagyis a JTM az MNB szabályai szerint pillanatnyilag így néz ki:
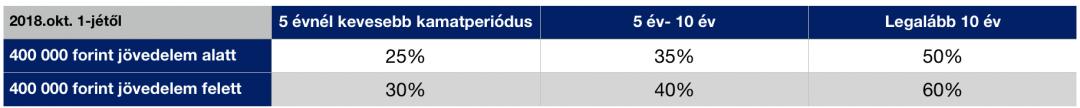
Kép forrása: mnb.hu
Azért pillanatnyilag, mert már most lehet tudni, hogy 2019. június 1-től ez a sávhatár 500.000 forintra fog emelkedni.
Miért okozhat ez gondot a csok mellé járó államilag kamattámogatott hitel felvételekor?
A dolog akkor kezd bonyolulttá válni, amikor a csok+ kamattámogatott hitel nem elég a vágyott ingatlan megvásárlásához, hanem még piaci hitelre is szükség van ehhez a pénzügyi manőverhez. Az MNB ugyanis a JTM-et a hitelek kamatperiódusához (is) köti. A piaci hitelek kamatperiódusa (vagyis az az időszak, amelyre a kamatot számítják) jellemzően 10 év – és ez jó a JTM szempontjából, mert ott magasabb arányban engedi a jövedelem adósságtörlesztésre fordítását a rendelet. A csokhoz kapcsolt kamattámogatott hitel azonban 5 éves kamatperiódusú (azaz egy akár 25 éves futamidejú hitel esetében is 5 évenként újra számolják a kamatokat) – erre azonban már csak egy 10%-kal alacsonyabb JTM-et enged a jogszabály.
Ez azért baj, mert így a kamattámogatott hitel JTM-je lesz az irányadó, nem a piaci hitelé, és ez azt is jelenti, hogy a piaci hitelből nem fogunk tudni akkora összeget felvenni, mint esetleg kellene.
Mit lehet tenni?
Azt tanácsolom, hogy előzzük meg a keserű csalódást, és még a hitelek (tehát a piac ÉS a kamattámogatott hitelek) felvétele előtt tájékozódjunk. A JTM-et ugyanis az összes aktuálisan törlesztett hitelünket figyelembe véve állapítják meg: ha már van például egy autóhitelünk, az is bele fog számítani. (Ergo csokhoz kapcsolt kamattámogatott hitelt lehetőleg csak törlesztések tekintetében patyolattisztán vegyen fel lehetőleg mindenki.)
Másik jótanács: ha már muszáj piaci hitelt is igénybe venni, lehetőleg ugyanattól a banktól próbáljuk meg felvenni mindkettőt. Egyszerűen azért, mert így nem veszük el sem mi, sem a bankok az adminisztratív útvesztőkben.
Ebből azonban következik a harmadik jótanács is: nagyon válogassuk meg, hogy melyik banktól vesszük fel a csokot! Nem kevés olyan csokos van a látókörömben, akik amiatt érzik magukat torkos borznak, mert csak simán a számlavezető bankjukon keresztül akartak csokhoz és a hozzátartozó hitelhez jutni. (Ennek mostanában reflektorfénybe került példája a blogger Davida esete, aki a saját blogján is beszámolt az eseményekről, és az RTL Klub Házon kívül című műsora is beszámolt kálváriájukról. Röviden annyi, hogy már az illetékes Kormányhivatalnak kellett beavatkoznia, mert a bank tudta rosszul a jogszabályokat.)
Összefoglalva: vigyázz, kész? Akkor lehet csok!
Olvasd el ezt is: CSOK – Otthonteremtési program részletei
Kép: rawpixel.com / Pexels
 100 ezer forintos iskolakezdési támogatás: kik kaphatják meg, és mikor érkezhet?